Declarando, el software de facturación y gestión fiscal para autónomos, advierte de que la creciente digitalización de los medios de pago amplía la información de que dispone la Agencia Tributaria para contrastar los ingresos declarados por los trabajadores por cuenta propia con los datos comunicados por entidades financieras y plataformas. Por ello, recomienda extremar la coherencia entre la facturación emitida, los cobros recibidos y las cantidades declaradas fiscalmente.
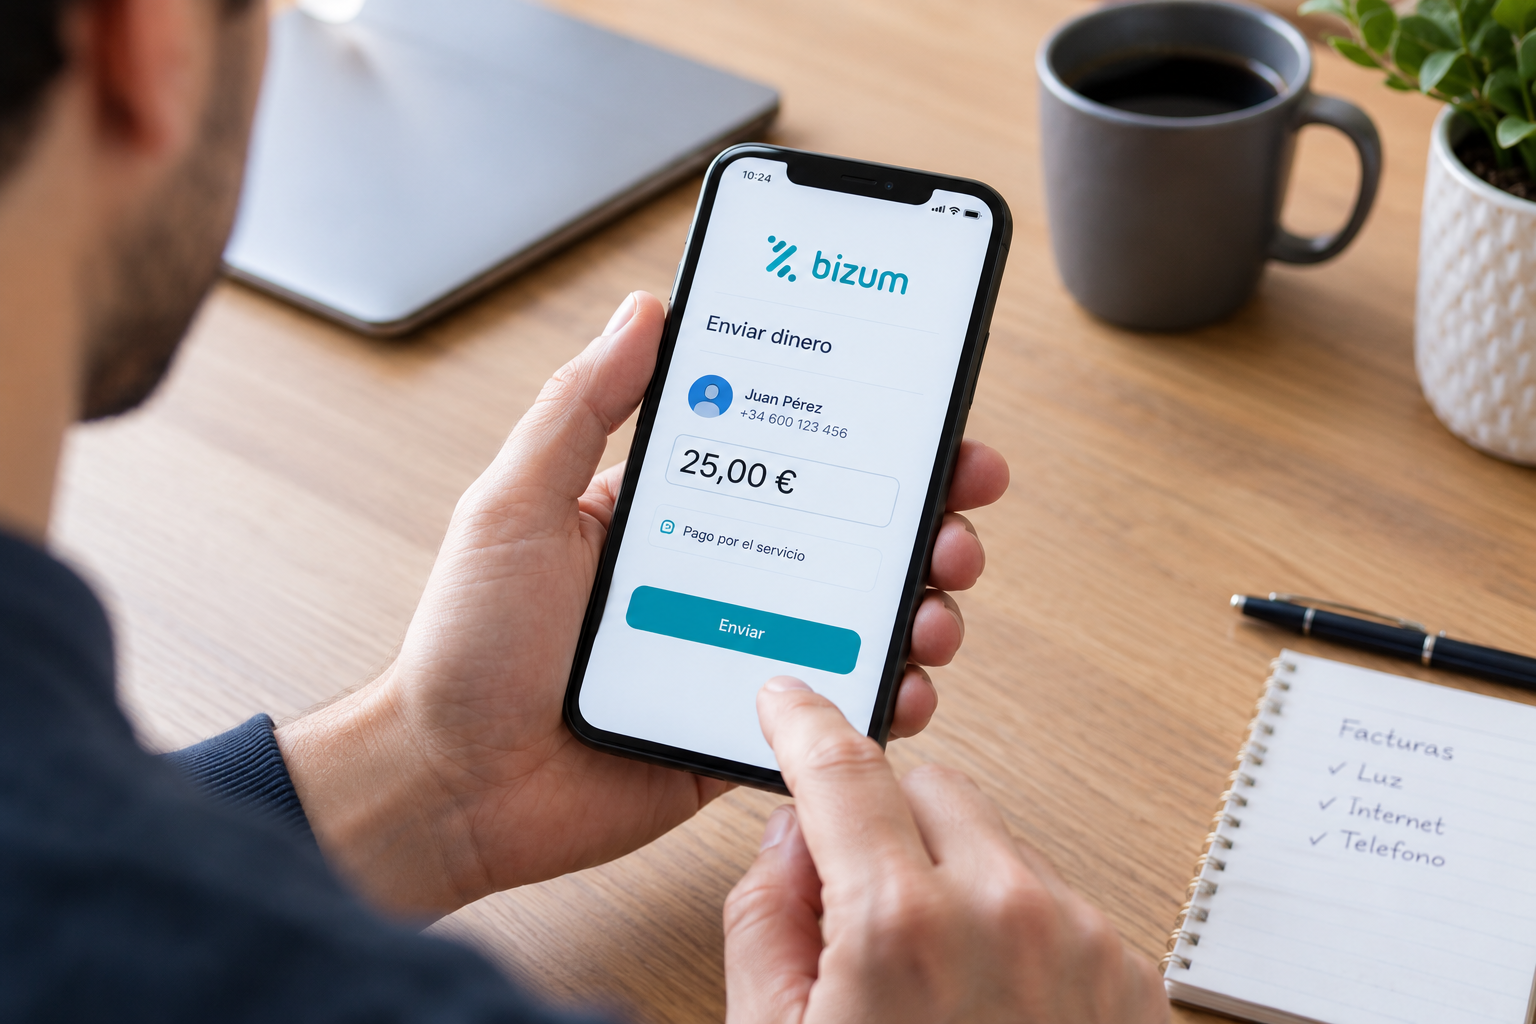 “Bizum, los TPV virtuales, las plataformas de pago y las cuentas en neobancos se han convertido en herramientas habituales para muchos autónomos españoles. Pero utilizar canales de pago diferentes a la banca tradicional no significa que los ingresos derivados de la actividad queden fuera de la información a la que puede acceder la Administración tributaria”, explica Marta Zaragozá, CEO de Declarando.
Desde 2026, las entidades que gestionan cobros realizados mediante tarjetas o sistemas de pago asociados a un número de teléfono móvil deben informar mensualmente a la Agencia Tributaria de los cobros efectuados por empresarios y profesionales adheridos a estos sistemas. Además, ha desaparecido el anterior umbral anual de 3.000 euros a partir del cual existía esta obligación informativa.
Control de los movimientos con Bizum
En el caso de Bizum, las entidades financieras comunican mensualmente a Hacienda la facturación acumulada recibida por empresarios y profesionales a través de este sistema o de otros equivalentes asociados a un teléfono móvil. La información incluye, entre otros datos, la identificación del empresario o profesional, el importe mensual facturado y las cuentas bancarias o de pago utilizadas para recibir los cobros.
Esto no significa que Hacienda reciba información de cada Bizum realizado entre particulares. La obligación afecta a los cobros vinculados a la actividad económica de empresarios y profesionales y la información se comunica de forma agregada por meses.
“Para un autónomo, lo importante no es tanto el medio por el que cobra como que todos los ingresos procedentes de su actividad estén correctamente facturados, contabilizados y declarados”, señala Marta Zaragozá. “Separar en la medida de lo posible los movimientos profesionales de los personales facilita además la gestión del negocio y permite justificar con mayor claridad el origen de los cobros”, añade.
Las plataformas digitales también informan
La información disponible para la Administración no procede únicamente de las entidades financieras. La normativa europea sobre plataformas digitales, conocida como DAC7, obliga también a determinados operadores de plataformas a facilitar información sobre los vendedores que realizan actividades a través de ellas.
En el caso de la venta de bienes, quedan excluidos de esta obligación los vendedores ocasionales que realicen menos de 30 operaciones durante el año y cuyo importe total no supere los 2.000 euros. Superados esos parámetros, la actividad puede quedar incluida en las obligaciones informativas previstas para las plataformas.
Esta información puede incluir la identificación del vendedor, las cantidades obtenidas y el número de operaciones realizadas a través de la plataforma.
Los neobancos extranjeros tampoco quedan al margen
Las novedades introducidas en 2026 afectan igualmente a las cuentas ofrecidas por entidades de pago y entidades de dinero electrónico, una categoría en la que se encuadran muchos de los servicios financieros digitales utilizados habitualmente por autónomos.
La regulación incluye además a entidades extranjeras que prestan servicios en España, tanto mediante establecimiento como, en determinados casos, en régimen de libre prestación de servicios. Estas entidades deben suministrar a la Administración tributaria información sobre las cuentas de clientes residentes en España en los términos establecidos por la normativa.
“Utilizar una cuenta en una entidad digital o extranjera no convierte los ingresos profesionales en invisibles para Hacienda”, señala Marta Zaragozá. “El autónomo debe declarar los ingresos de su actividad independientemente de que los cobre mediante transferencia, tarjeta, Bizum, una plataforma digital o una cuenta abierta en un neobanco”.
La progresiva ampliación de estas obligaciones informativas permite a la Agencia Tributaria disponer de más fuentes con las que contrastar los datos declarados por los contribuyentes. Por ello, desde Declarando recomiendan que los autónomos mantengan correctamente conciliadas su facturación, su contabilidad y los cobros recibidos a través de los distintos medios de pago.
“Las discrepancias no significan automáticamente que vaya a producirse una inspección, pero sí pueden dar lugar a comprobaciones o requerimientos por parte de la Administración. Por eso es cada vez más importante que exista coherencia entre lo que el autónomo factura, lo que cobra y lo que finalmente declara”, concluye Zaragozá.